L’assurance dommage habitation couvre les dégradations matérielles subies par votre logement et son contenu lors d’un sinistre accidentel : incendie, dégât des eaux, tempête, cambriolage. Cette garantie, intégrée aux contrats multirisques habitation (MRH), repose sur un périmètre précis que la plupart des assurés découvrent au moment du sinistre. Tous les biens ne bénéficient pas du même niveau de protection, et plusieurs mécanismes contractuels réduisent l’indemnisation réelle.
Surprime catastrophes naturelles : ce qui a changé depuis 2025
Avant de détailler ce que couvre ou exclut un contrat, un changement réglementaire récent modifie le coût de la garantie sans en élargir le périmètre. Pour les contrats conclus ou renouvelés à partir du 1er janvier 2025, le taux de surprime appliqué aux contrats dommages aux biens est passé de 12 % à 20 %, en vertu de l’arrêté du 22 décembre 2023.
Concrètement, la part de votre cotisation dédiée aux catastrophes naturelles a presque doublé. Cette hausse est automatique : elle s’applique sans modification de vos garanties, sans courrier d’information spécifique de la part de l’assureur dans la plupart des cas.
Sécheresse et recentrage de la garantie Cat Nat
Depuis l’ordonnance du 8 février 2023, applicable aux sinistres survenus à compter du 1er janvier 2024, la garantie catastrophe naturelle liée à la sécheresse est recentrée. Seules les atteintes à la solidité du bâtiment ou celles empêchant l’usage normal du logement sont prises en charge.
Des éléments comme les terrasses, murs de clôture et piscines peuvent rester hors périmètre. Un propriétaire de maison avec jardin aménagé a donc intérêt à vérifier si ces aménagements extérieurs figurent dans la liste des biens couverts de son contrat, ou s’ils nécessitent une extension spécifique.
Biens mobiliers et immobiliers : périmètre réel de la garantie dommages
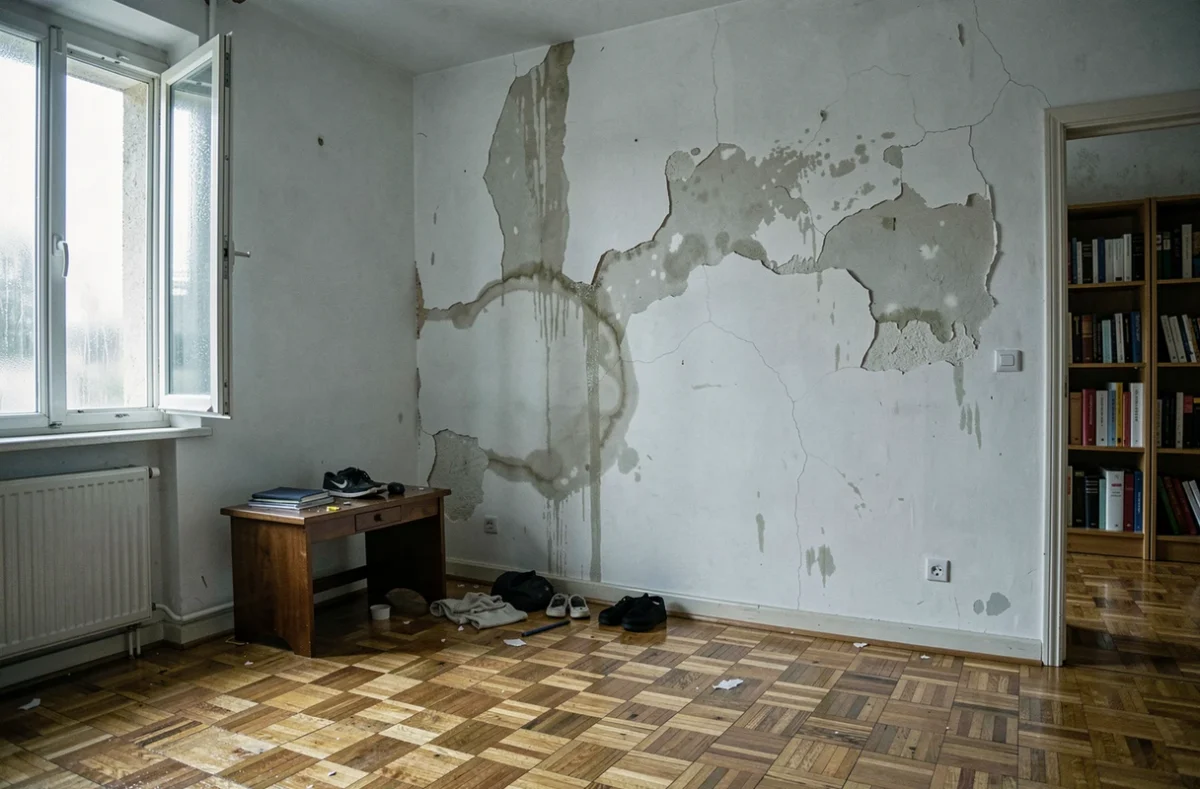
La garantie dommages aux biens d’un contrat MRH distingue deux catégories. Les biens immobiliers désignent la structure du logement : murs, toiture, sols, canalisations encastrées. Les biens mobiliers regroupent meubles, électroménager, vêtements, objets personnels.
En principe, les contrats excluent plusieurs catégories de biens, quel que soit le niveau de formule choisi :
- Les espèces, titres et valeurs (billets de banque, chèques, actions papier) ne sont généralement pas couverts par la garantie de base.
- Les biens à usage professionnel stockés dans le logement relèvent d’un contrat professionnel distinct, pas du MRH.
- Les véhicules stationnés dans un garage attenant au logement sont exclus : ils dépendent de l’assurance auto.
Les objets de valeur (bijoux, œuvres d’art, collections) sont couverts, mais sous un plafond spécifique souvent inférieur à leur valeur réelle. Un assuré possédant une cave à vin estimée à plusieurs milliers d’euros ou du matériel high-tech coûteux doit déclarer ces biens séparément pour ajuster le capital mobilier garanti.
Valeur déclarée et sous-estimation : le piège le plus fréquent
La cotisation d’assurance est calculée, entre autres, en fonction de la valeur totale des biens déclarés. En cas de sinistre, l’indemnisation ne pourra pas excéder cette valeur déclarée. Sous-estimer le capital mobilier pour payer moins cher revient à s’auto-assurer sur la différence.
Si un assuré déclare un capital mobilier de 15 000 euros alors que ses biens en valent le double, l’indemnisation sera plafonnée à la valeur déclarée. Certains assureurs appliquent en plus une règle proportionnelle de capitaux, qui réduit encore le montant versé au prorata de la sous-déclaration.
Franchises légales et contractuelles : ce qui reste à votre charge
La franchise est la somme qui reste à la charge de l’assuré après un sinistre. En assurance dommage habitation, deux types de franchises coexistent.
La franchise légale, fixée par l’État, s’applique aux sinistres relevant du régime des catastrophes naturelles. Pour les habitations, elle est de 380 euros. Pour les dommages liés aux mouvements de terrain consécutifs à la sécheresse, cette franchise monte à 1 520 euros.
La franchise contractuelle, définie par l’assureur, varie selon la garantie déclenchée et la formule souscrite. Une franchise basse augmente la cotisation annuelle. Une franchise élevée la diminue, mais laisse davantage de frais à votre charge en cas de sinistre.
Comment arbitrer entre cotisation et franchise
Pour un logement situé dans une zone exposée aux dégâts des eaux (immeuble ancien, étage élevé), choisir une franchise faible sur cette garantie précise peut se justifier. À l’inverse, pour un risque moins probable (bris de glace sur une maison sans baie vitrée de grande surface), accepter une franchise plus élevée permet de réduire la cotisation sans prendre un risque financier significatif.
L’arbitrage dépend de la fréquence probable du sinistre et du montant moyen des réparations dans votre situation. Un propriétaire en zone argileuse, par exemple, aura intérêt à vérifier la franchise sécheresse avec attention.
Clauses d’exclusion floues : une jurisprudence récente à connaître
Les contrats d’assurance habitation contiennent des clauses d’exclusion qui limitent la couverture. Certaines sont classiques : usure normale, défaut d’entretien, dommage intentionnel. Mais d’autres peuvent être rédigées de manière vague, laissant à l’assureur une marge d’interprétation large au moment du sinistre.
La Cour de cassation a récemment rappelé qu’une clause d’exclusion rédigée de façon floue est inopposable à l’assuré. Cette décision renforce la protection du souscripteur : si la clause ne décrit pas avec précision les situations exclues, l’assureur ne peut pas la faire valoir pour refuser l’indemnisation.
Avant de signer un contrat, la lecture des exclusions mérite autant d’attention que celle des garanties. Une formulation comme « dommages résultant d’un défaut de précaution » sans définition précise de ce défaut pourrait être contestée en cas de litige.
Critères concrets pour choisir un contrat d’assurance dommage habitation
Comparer les contrats uniquement sur le prix de la cotisation annuelle donne une vision tronquée. Plusieurs critères déterminent la qualité réelle de la couverture :
- Le montant du capital mobilier garanti, à comparer avec la valeur estimée de vos biens. Une réévaluation annuelle évite la sous-déclaration.
- Le niveau de franchise par garantie (dégât des eaux, vol, incendie, catastrophe naturelle). Un contrat moins cher peut cacher des franchises très élevées.
- La présence ou non d’une garantie en valeur à neuf, qui indemnise le remplacement sans appliquer de vétusté sur les biens récents.
- Les plafonds spécifiques sur les objets de valeur, le matériel informatique ou les aménagements extérieurs.
- Les délais de déclaration imposés : la plupart des contrats exigent une déclaration dans les cinq jours ouvrés suivant la découverte du sinistre (deux jours pour le vol).
La fourchette de cotisation annuelle varie fortement selon la surface du logement, sa localisation, le statut d’occupation (propriétaire ou locataire) et le niveau de garantie choisi. Un locataire en appartement paiera sensiblement moins qu’un propriétaire de maison en zone exposée.
Délai et procédure de déclaration de sinistre
Le respect du délai de déclaration conditionne l’indemnisation. Passé ce délai, l’assureur peut réduire ou refuser la prise en charge si le retard lui a causé un préjudice (impossibilité de constater les dégâts, par exemple).
Conservez les factures d’achat de vos biens de valeur et photographiez régulièrement votre intérieur. En cas de sinistre, ces éléments facilitent l’estimation et accélèrent le traitement du dossier par l’expert mandaté par l’assureur.
Locataire ou propriétaire : une obligation qui diffère
Un locataire est tenu de souscrire une assurance habitation couvrant au minimum sa responsabilité civile locative. Le propriétaire occupant n’a pas cette obligation légale (sauf en copropriété où le règlement peut l’imposer), mais l’absence de couverture l’expose à supporter seul le coût des dommages.
Le propriétaire non occupant qui loue son bien a intérêt à souscrire une assurance pour le compte du bailleur, couvrant les dommages au bâti en cas de sinistre non imputable au locataire ou si le locataire est défaillant dans sa propre couverture.
Votre contrat d’assurance dommage habitation mérite un examen précis, adapté à votre logement, à la valeur réelle de vos biens et aux risques spécifiques de votre zone géographique. Le formulaire ci-dessous vous permet de demander un devis gratuit et d’être rappelé par un professionnel qui pourra analyser votre situation.